 Schweiz
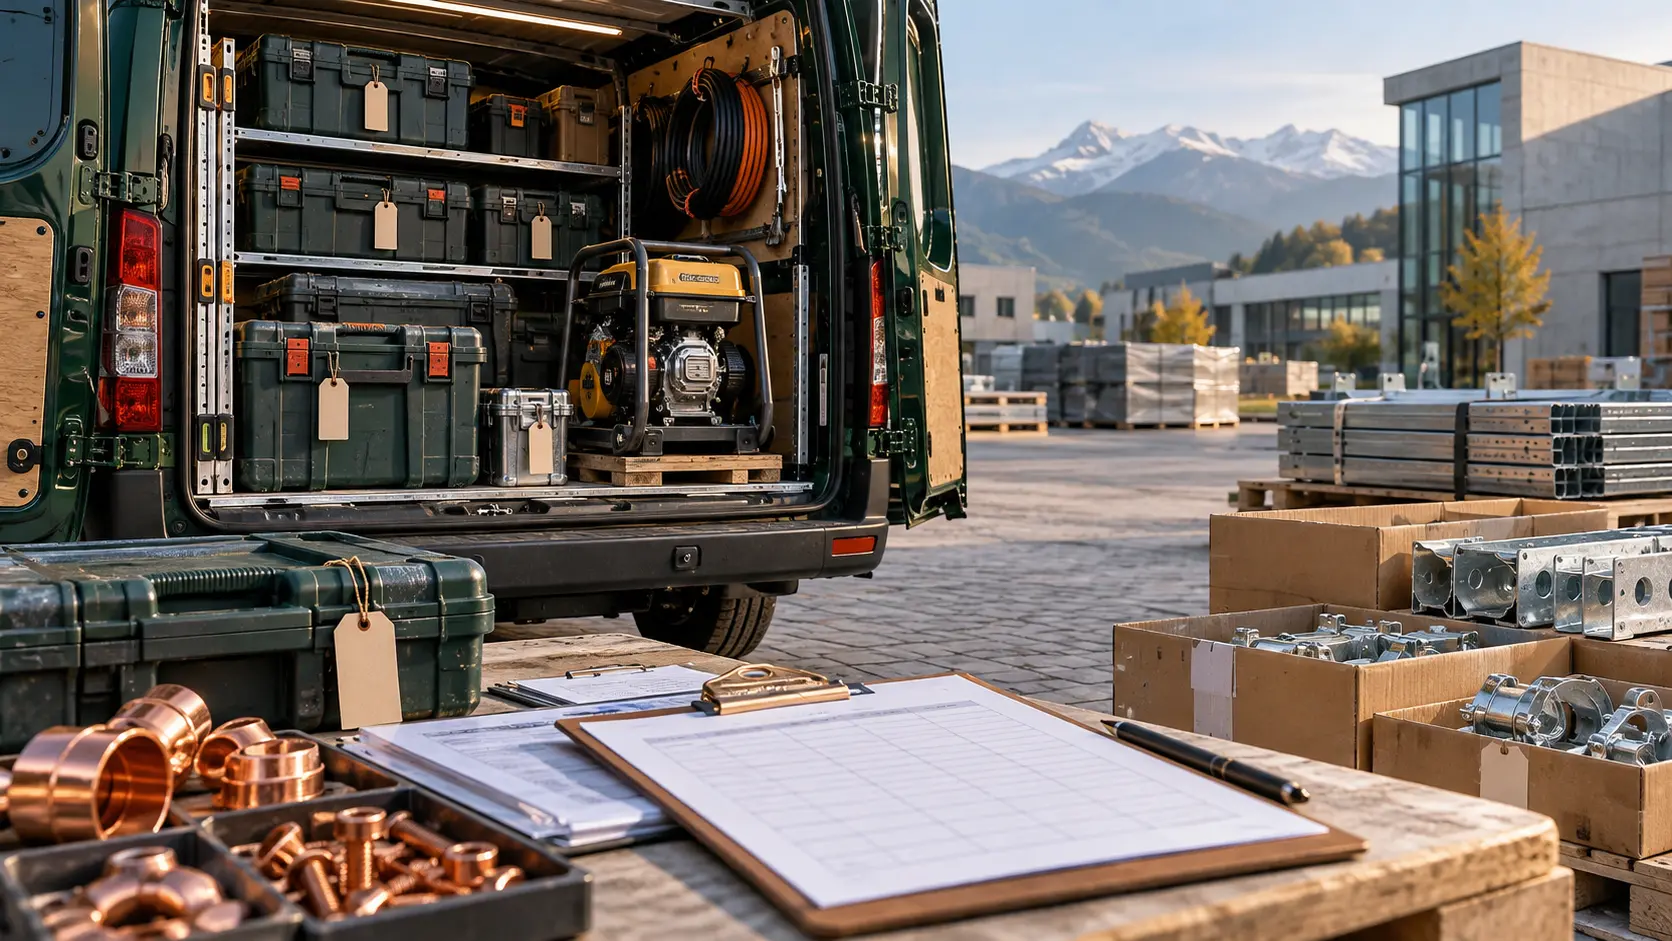
1. Eine Ladung, drei unterschiedliche Warenlisten
Beginnen Sie mit einer Inventarliste: Was wird unverändert wieder ausgeführt, was bleibt beim Kunden und was wird während des Auftrags verbraucht? Die vorübergehende Verwendung setzt grundsätzlich Rückführungsabsicht und identifizierbare Waren voraus. Eine pauschale Bezeichnung als „Werkzeug“ ist für eine gemischte Ladung ungeeignet. Material zum Einbau und Verbrauchsmittel sind von rückkehrender Ausrüstung zu trennen. Die Unterteilung ist zugleich eine praktische Hilfe für Einkauf, Transport und Rechnungswesen.
- Rückkehrende Ausrüstung: Eigentümer, Modell, Seriennummer und Wert erfassen.
- Einbaumaterial: Menge, Wert, Ursprung und Empfänger auflisten.
- Verbrauchsmittel separat kennzeichnen; nicht in der Werkzeugkiste verstecken.
Grundlagen: BAZG: Voraussetzungen der vorübergehenden Verwendung ↗ · BAZG: Checkliste für die gewerbliche Einfuhr ↗
2. Handwerkzeug: die formlose Veranlagung ist ein eigener Fall
Die aktuelle BAZG-Richtlinie 10-60 unterscheidet nach Sitz des Verwenders und Art der Ausrüstung. Für im Ausland ansässige Verwender sieht Ziffer 3.11.2.1 B.9 bei Handwerkzeug einschließlich kleiner handtragbarer Maschinen eine formlose Veranlagung vor. Die Wiederausfuhr muss in diesen formlosen Fällen innerhalb eines Jahres erfolgen. Das ist keine allgemeine Befreiung für alles, was in einen Lieferwagen passt. Insbesondere Baumaschinen, Handelsware und Verbrauchsmaterial müssen gesondert eingeordnet werden.
- Verwender und ausländischen Betrieb dokumentieren.
- Handtragbare Werkzeuge von größeren Geräten sachlich abgrenzen.
- Inventar und Eigentumsnachweis als praktische Nachweishilfe mitführen.
Grundlagen: BAZG R-10-60, Ziffer 3.11.2.1 B.9 und Folgeseite: Handwerkzeug ↗
3. Baugerät oder Montageausrüstung: nicht vorschnell Carnet ATA wählen
Nach der BAZG-Übersicht ist ein Carnet ATA für Maschinen und Geräte des Hoch- und Tiefbaus nicht zulässig; dafür kommt bei erfüllten Voraussetzungen die Zollanmeldung für die vorübergehende Verwendung (ZAVV) zum Einsatz. Die Richtlinie unterscheidet davon Ausrüstung zur Montage, Demontage, Revision oder Reparatur von Maschinen und technischen Anlagen. Dort können andere Verfahren möglich sein. Entscheidend ist der tatsächliche Einsatz, nicht nur die Produktbezeichnung. Bei gemieteten Geräten sind Eigentümer, Verwender und Mietvertrag mitzugeben.
- Gerät, Funktion und konkreten Arbeitsvorgang der Zollstelle beschreiben.
- Miete, eigene Nutzung und Überlassung an einen Schweizer Betrieb auseinanderhalten.
- Hebe- und Kranarbeiten vorab auf zusätzliche Bewilligungen prüfen lassen.
Grundlagen: BAZG: Anwendungsgrenzen des Carnet ATA ↗ · BAZG R-10-60, Ziffer 3.11: Bau- und Montageausrüstung ↗
4. ZAVV: Sicherheit, Frist und Abschluss gehören zusammen
Bei der ZAVV für die Einfuhr verlangt die Zollstelle eine Sicherheit für die bei definitiver Einfuhr anfallenden Abgaben. Sie kann beispielsweise über eine Zollagentur abgesichert werden. Bei vollständiger fristgerechter Wiederausfuhr und ordnungsgemäßem Verfahrensabschluss wird die Sicherheit entlastet. Maßgeblich ist die festgesetzte Frist, nicht das Ende Ihres Bauvertrags. Eine Verlängerung muss rechtzeitig vor Ablauf beantragt und bewilligt werden; sie entsteht nicht dadurch, dass die Baustelle länger dauert.
- Verfahrensinhaber, Sicherungsbetrag und Zahlungsweg vor der Abfahrt festlegen.
- Wiederausfuhrfrist mit verantwortlicher Person und Vorlauf im Kalender führen.
- Abschlussunterlagen und Entlastung der Sicherheit aktiv nachverfolgen.
Grundlagen: BAZG: ZAVV-Einfuhr, Sicherheitsleistung und Abschluss ↗
5. Carnet ATA: Eignung und digitale Vorlage getrennt prüfen
Ein geeignetes Carnet ATA vereinfacht den vorübergehenden Warenverkehr über mehrere Grenzen. Es ersetzt aber nicht die Prüfung, ob die konkrete Ware und Verwendung darunterfallen. Nach der aktuellen BAZG-Information sind Carnets mit Ausstellungsdatum ab 1. Juni 2026 grundsätzlich digital vorzulegen. Für ältere Carnets und ergänzende Papiervermerke bestehen besondere Regeln. Stimmen Sie mit der ausstellenden Handelskammer und der Zollstelle ab, was der Fahrer beim tatsächlichen Grenzübertritt vorweisen muss.
- Zulässigen Verwendungszweck vor Beantragung bestätigen lassen.
- Ausstellungsdatum, digitale Verfügbarkeit und nutzbare Grenzstellen prüfen.
- Jeden erforderlichen Ein- und Ausfuhrschritt dokumentieren.
Grundlagen: BAZG: Carnet ATA und eATA seit 1. Juni 2026 ↗
6. Einbaumaterial und Steuerfrage nicht mit dem Werkzeugverfahren erledigen
Bauteile, die in der Schweiz bleiben, sind regulär als Einfuhr zu behandeln und benötigen passende Begleitpapiere. Wer Importeur ist und welche Werte angesetzt werden, muss vorab feststehen. Eine Entsendemeldung verzollt keine Ware. Ebenso beantwortet ein Zolldokument nicht, ob der ausländische Betrieb für seine Bau- oder Montageleistung Schweizer MWST abrechnen muss. Bei einem Werkauftrag können Materialfluss und Gesamtleistung steuerlich zusammenhängen. Dieser Artikel vertieft deshalb nicht die MWST-Berechnung, sondern verweist auf die gesonderte Prüfung.
- Handelsrechnung beziehungsweise geeignete Wertunterlage, Mengen und Warenbeschreibung vorbereiten.
- Importeur, Zollagentur und Empfänger der Veranlagungsbelege benennen.
- Einfuhrbelege dem konkreten Projekt und der laufenden Buchhaltung zuordnen.
Grundlagen: BAZG: Einfuhrschritte und Begleitpapiere ↗ · Schweizer MWST für ausländische Bau- und Montagebetriebe ↗
7. Rückfahrt und Änderungen bereits bei der Hinfahrt planen
Reservieren Sie für den gewerblichen Grenzübertritt eine geeignete Zollstelle zu deren Abfertigungszeiten. Der Fahrer braucht dieselbe sortierte Warenliste wie die Administration. Wenn ein Gerät verkauft wird, ein anderer Betrieb es übernimmt oder sich die Nutzung ändert, kann eine neue Zollanmeldung erforderlich werden. Melden Sie solche Änderungen vor der Umsetzung an die zuständige Stelle. Eine Rückfahrt ohne den erforderlichen Abschlussnachweis ist kein verlässlicher Beleg, dass das eröffnete Verfahren erledigt ist.
- Rückführungsbestand mit der ursprünglichen Inventarliste abgleichen.
- Teilrückführungen und zurückbleibende Ware gesondert behandeln lassen.
- Belege und offene Sicherheiten nach Rückkehr in einer Projektakte abschließen.
Grundlagen: BAZG: Änderungen von Verwendung, Verwender oder Eigentümer ↗ · BAZG: Verfahrensabschluss bei ZAVV ↗ · BAZG: Zollstellen und Handelswarenabfertigung ↗
8. Fiktives Praxisbeispiel: eigenes Montageteam mit gemischter Ladung
Fiktives Beispiel, keine Kundenreferenz: Ein tschechischer Montagebetrieb fährt zu einem Schweizer Auftrag. Er führt eigene handtragbare Werkzeuge, ein größeres Gerät und Metallhalterungen zum Einbau mit. Vor Abfahrt werden drei Listen erstellt. Für das Gerät wird anhand seiner tatsächlichen Verwendung das passende Verfahren mit der Zollagentur geklärt; das Werkzeug wird auf die Voraussetzungen der formlosen Veranlagung geprüft. Die Halterungen werden als verbleibendes Material mit passenden Einfuhrunterlagen erfasst. Swiss Support erhält die Projekt- und Abrechnungsbelege für die vereinbarte administrative Begleitung. Nach Auftragsende gleicht der Betrieb die Rückführung ab und veranlasst erforderliche Verfahrensabschlüsse.
- Keine pauschale „Werkzeugladung“ bei unterschiedlichen Warenarten.
- Verantwortliche Person für Einfuhr und Rückführung bleibt der eigene Betrieb.
- Zoll, Entsendung und MWST werden als zusammenhängende, aber getrennte Prüfaufgaben geführt.
Quellen & weiterführende Grundlagen
- BAZG: Änderungen von Verwendung, Verwender oder Eigentümer ↗
- BAZG: Carnet ATA und eATA seit 1. Juni 2026 ↗
- BAZG: Verfahrensabschluss bei ZAVV ↗
- BAZG: Zollstellen und Handelswarenabfertigung ↗
- BAZG R-10-60, Ziffer 3.11: Bau- und Montageausrüstung ↗
- Schweizer MWST für ausländische Bau- und Montagebetriebe ↗
Die konkrete Einordnung richtet sich nach Ihrem Betrieb und Vorhaben. Diese Übersicht unterstützt die Vorbereitung.